عند التعامل مع القروض أو بعض المنتجات المصرفية، قد تجد أن سعر الفائدة ثابت أو متغير. فما الفرق بينهما؟ وأيهما يناسبك؟
ما هو سعر الفائدة الثابت
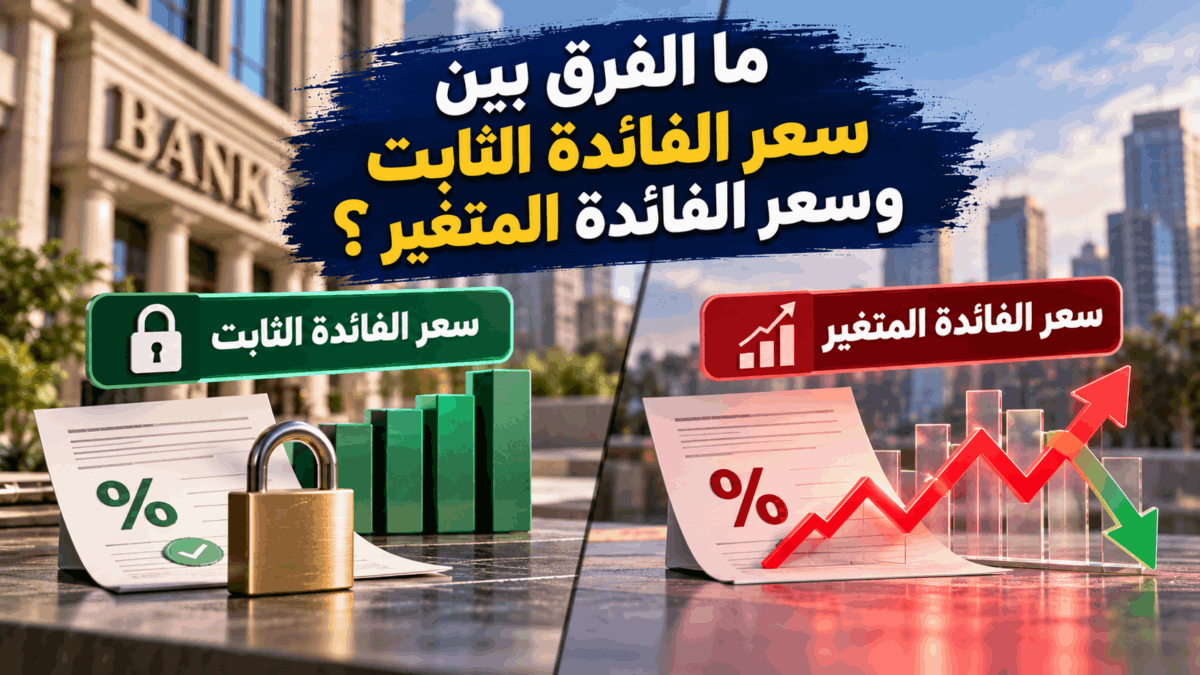
سعر الفائدة الثابت هو معدل يتم تحديده مسبقًا ولا يتغير خلال الفترة المتفق عليها.
فإذا حصلت على قرض بفائدة ثابتة، تظل نسبة الفائدة كما هي طوال مدة التثبيت، مما يجعل تكلفة التمويل أكثر وضوحًا ويساعد على معرفة قيمة الأقساط بشكل أكثر استقرارًا.
ما هو سعر الفائدة المتغير
سعر الفائدة المتغير هو معدل يمكن أن يتغير مع مرور الوقت، وعادةً يكون مرتبطًا بمؤشر أو معدل مرجعي محدد في شروط المنتج.
وبالتالي قد ترتفع الفائدة أو تنخفض، وهو ما يمكن أن يؤدي إلى تغير قيمة القسط أو العائد بحسب نوع المنتج واتفاقه.
ما الفرق بين الفائدة الثابتة والمتغيرة
يمكن تبسيط الفرق كالتالي:
- الفائدة الثابتة: لا تتغير خلال فترة التثبيت، وتوفر قدرًا أكبر من الاستقرار.
- الفائدة المتغيرة: يمكن أن ترتفع أو تنخفض وفقًا للمؤشر أو الشروط المتفق عليها.
- الثابتة تجعل التخطيط للتكاليف أسهل.
المتغيرة قد تكون مفيدة عندما تنخفض أسعار الفائدة، لكنها تحمل احتمال ارتفاع التكلفة إذا ارتفعت المعدلات
مثال بسيط على الفرق
لنفترض أن شخصًا حصل على قرض بفائدة ثابتة 10%، فستظل النسبة 10% خلال الفترة التي تم تثبيتها فيها.
أما إذا كان القرض بفائدة متغيرة وارتبط بمؤشر معين، فقد تتغير النسبة لاحقًا. فإذا ارتفع المؤشر يمكن أن ترتفع الفائدة، وإذا انخفض فقد تنخفض وفقًا لشروط العقد.
أيهما أفضل: الثابت أم المتغير
لا توجد إجابة واحدة تناسب الجميع. الاختيار يعتمد على مدة التمويل، توقعات أسعار الفائدة، وقدرة الشخص على تحمل تغير قيمة الأقساط.
إذا كنت تفضل الاستقرار ومعرفة التكاليف مسبقًا، فقد يكون السعر الثابت أكثر ملاءمة. أما السعر المتغير فيمنحك احتمال الاستفادة من انخفاض الفائدة، لكنه يعني أيضًا تحمل خطر ارتفاعها مستقبلًا. لذلك يجب قراءة شروط التغيير والحدود القصوى للفائدة جيدًا قبل اتخاذ القرار.